Архив автора admin

Автор:admin

Недавно закончили проект по оценке спроса, оценке ценовой конъюнктуры и каналов дистрибуции

(Все выводы и данные по понятным причинам не представляем)

Вывод новой линейки крафтового мороженого на рынок Москвы и МО

ОтрасльПищевое производство (FMCG, premium-мороженое)
Регион исследованияМосква и Московская область
ФорматМетодология и структура результата
Срок работы4 недели
Бюджет запуска у заказчика8 млн ₽ на первые 6 месяцев

Задача

Региональный производитель крафтового мороженого «СеверЛёд» (Вологодская область) готовит вывод premium-линейки на рынок Москвы и Московской области. В линейке 12 SKU с натуральными ингредиентами, без пальмового масла, средняя себестоимость — 85 ₽/шт.

Перед нами стояли три задачи:

  • Оценить реальный потенциал спроса и целевой сегмент.
  • Определить обоснованный ценовой коридор с учётом конкурентов.
  • Приоритезировать каналы дистрибуции под бюджет 8 млн ₽.

Методология

Работа велась в четыре потока параллельно:

  • Кабинетное исследование: данные Nielsen, INFOLine, Росстата по обороту категории premium-мороженого в МиМО.
  • Опрос 420 респондентов (18–55 лет, доход выше среднего) через онлайн-панель.
  • Полевой аудит 60 точек продаж (Азбука Вкуса, ВкусВилл, Перекрёсток, Магнолия) — SKU, фейсинги, цены, промо.
  • 8 глубинных интервью со специалистами розничных сетей и HoReCa.

1. Оценка спроса

Ключевые находки

  • Ёмкость категории premium в МиМО — 6,8 млрд ₽/год, рост 12% г/г.
  • Доля крафтового сегмента (без пальмового масла, натуральные ингредиенты) — 18% и растёт быстрее среднего: +21% г/г.
  • Целевая аудитория: женщины 28–45 лет, доход 120k+ ₽/мес, ЗОЖ-ориентированные, готовы платить премию за состав.
  • Триггеры покупки: состав (72%), бренд-история (48%), упаковка (41%), цена (34%).
Реалистичная цель на 12 месяцев 0,3% доли категории premium в МиМО ≈ 20 млн ₽ выручки при плановой марже 42%.

2. Ценовая конъюнктура

Анализ 47 SKU конкурентов в 4 сетях и на 3 маркетплейсах:

СегментРозничная ценаКлючевые игроки
Mass premium120–180 ₽Чистая Линия, Коровка
Upper premium180–280 ₽Как раньше, 33 пингвина, Айсберри
Ultra premium280–450 ₽Häagen-Dazs, Movenpick, локальный крафт

Рекомендация по ценообразованию

Розничная цена240–290 ₽ (нижняя граница ultra premium)
Отпускная цена сети145 ₽ (маржа сети 40–45%)
Валовая маржа производителя42% при себестоимости 85 ₽
Промо-механики−15% в первые 2 месяца для стимулирования пробы, далее только сезонные акции

3. Каналы дистрибуции

Оценка 6 каналов по 4 критериям: потенциал выручки, маржа, барьер входа, скорость запуска.

КаналПотенциалМаржаБарьер входаПриоритет
Премиум-сети (Азбука Вкуса, ВкусВилл)Высокий42%Высокий (листинг 800k–1,5 млн ₽)1
Онлайн-ритейл (Самокат, Купер)Средний38%Средний2
HoReCa (кофейни, рестораны)Средний55%Средний3
Собственные фризеры/точкиНизкий70%Высокий (CAPEX)4
Маркетплейсы (Ozon, WB)Низкий25%Низкий5
Федеральные сети (Х5, Магнит)Высокий28%Очень высокийОтложить

Рекомендация по распределению бюджета

  • Премиум-ритейл — 60% бюджета (Азбука Вкуса, ВкусВилл, Магнолия).
  • Онлайн-доставка — 25% (Самокат, Купер).
  • HoReCa — 15% (специализированные кофейни, рестораны с десертными меню).
  • Маркетплейсы (Ozon, WB) — как поддерживающий канал без активных инвестиций.
  • Федеральные сети (Х5, Магнит) — отложить до 2-го года, после подтверждения sell-out в премиум-сетях.

Итог для заказчика

За 4 недели работы клиент получил:

  • Обоснованный ценовой коридор 240–290 ₽ с валовой маржой 42%.
  • Приоритезированные каналы с планом захода и подготовленными KAM-презентациями.
  • Финансовую модель на 24 месяца.
Финансовый результат Точка безубыточности — 11 месяцев. ROI на 24 месяца — 145%. Плановая выручка за 12 месяцев — 20 млн ₽.

Дальнейшие шаги

  • Переговоры с ВкусВилл и Азбукой Вкуса — KAM-презентации подготовлены.
  • Тестовый запуск 3 SKU через Самокат для валидации спроса в реальных условиях.
  • Поиск партнёра-дистрибьютора в HoReCa-сегменте.
Автор:admin

Проведено исследование рынка мирового горнодобывающего машиностроения за 2024 — 2026 годы.

  • Мировой рынок горнодобывающего оборудования в 2024 г. оценивался примерно в 83,7 млрд долл. с ожидаемым среднегодовым ростом около 5,2% в 2025–2034 гг.
  • Основной драйвер мирового спроса — добыча критически важных минералов (литий, медь, никель) под потребности ВИЭ и электромобилей.
  • В России рынок горнодобывающей и бурильной техники в 2025 г. оценивается в 185–195 млрд руб., при этом отрасль демонстрирует устойчивость к санкционныхм ограничениям.
  • В мировом разрезе доминирует оборудование для добычи металлов — более 40% рынка горного оборудования в 2024 г., с прогнозом превышения 55 млрд долл. к 2034 г.
Автор:admin

Проведено исследование рынка удобрений

Внешние рынки

Основной рост экспорта российских удобрений в 2024–2025 годах обеспечили Бразилия, Индия, Китай и страны Азии, которые компенсировали падение поставок в ЕС и США.  По данным отрасли, в 2025 году на Бразилию, Индию и Китай пришлось почти 48% российского экспорта удобрений (по массе).

Российские поставщики уже переориентировали до 75% экспорта в страны Глобального Юга, и именно они будут формировать основной спрос на удобрения в средне- и долгосрочной перспективе.  Отдельно отмечается сохранение и даже рост поставок в страны Африки, США и страны Ближнего Востока, несмотря на политические ограничения в Европе.

Перспективность внутреннего рынка РФ

Россия занимает второе место в мире по выпуску минеральных удобрений и первое по их экспорту, но уровень внесения удобрений в стране пока ниже, чем в развитых странах.  Это предполагает потенциал дальнейшего роста внутреннего спроса по мере модернизации сельхозпроизводства и улучшения материально‑технической базы аграриев.

Прогноз до 2030 года предполагает рост производства удобрений в РФ до 70–80 млн т в год и расширение внутреннего рынка наряду с экспортом.  Аналитики также ожидают рост российского рынка удобрений (в денежном выражении) со среднегодовыми темпами порядка 6–7% до 2030 года.

Какие сегменты удобрений наиболее интересны

Для экспорта особенно перспективны азотные удобрения (карбамид) и калийные (хлористый калий), по которым планируется основной прирост производства и экспорта до 2030 года.  Также значимы комплексные NPK‑удобрения, которые ориентированы в том числе на рынки Северной и Южной Америки.

Во внутреннем и экспортном спросе растёт интерес к экологичным органическим и органоминеральным удобрениям, драйверами которых являются восстановление почв, ужесточение эконорм и рост спроса на экологически чистую продукцию.  Это может быть нишей для средних и небольших предприятий, особенно при ориентации на премиальные сегменты и переработку органических отходов.

Тенденции

Российская промышленность удобрений сейчас имеет значительный резерв мощностей и может не только полностью обеспечивать внутренний рынок, но и наращивать экспорт в страны ближнего и дальнего зарубежья.  При этом география уже сместилась от ЕС к Бразилии, Индии, Китаю, странам Азии, Африки и Ближнего Востока, и эта переориентация закрепилась.

Тенденции:

         •        для крупных производителей — приоритетом остаются Бразилия, Индия, Китай и широкий Глобальный Юг (Азия, Африка, Ближний Восток);

         •        для средних и нишевых игроков — органоминеральные и специализированные продукты под внутренний рынок РФ и «дружественные» страны с акцентом на сервис, агрономическое сопровождение и локальных партнёров.

Автор:admin

Рыночная экспансия

Рыночная экспансия — захватывающая, но сложная задача. Это прекрасное чувство, когда дела у твоей компании идут хорошо. Ваша команда сильна и эффективна, а ваша культура процветает. Ваши финансовые отчеты находятся в отличном месте, и у вас есть деньги и доход для расширения. Вы определили идеальный рынок, который нуждается в вашей продукции и может поддержать вашу компанию. Когда это получается так хорошо, вы можете почувствовать себя на вершине мира — так почему бы не покорить его?!

Пришло время сделать следующий шаг — и, конечно же, вот тут-то и приходит беда. Вести бизнес достаточно сложно. Выход на новый рынок со всеми логистическими, юридическими и культурными проблемами, которые могут возникнуть, может показаться почти невозможным. Тем не менее, компания любого размера может извлечь уроки из успешного выполнения.

Решите следующие вопросы:

1.     Разберитесь с правилами, если вы выходите на зарубежный рынок

Возьмите бизнес, который уже где-то существует, и найдите способы экспортировать его в другую страну, другую культуру, другие правила, другие способы ведения дел. Когда вы начинаете, вы не можете быть уверены, что будет работать, а что нет.  Какими бы ни были правила, вы должны убедиться, что вы их соблюдаете. Вы должны быть экспертом, чтобы убедиться, что все идет гладко.

2.     Люди мотивированы целью.

При расширении рынка, помимо правильного применения правил, вам необходимо убедиться, что команда, которой вы доверяете реализацию вашего видения расширения, способна и готова действовать.  Руководитель должен полностью воспринимать свою жизнь как жизнь части команды. Один из самых важных уроков лидерства: быть верным себе и никогда не бояться показывать свое истинное лицо своей команде.Установление позитивных отношений со своими коллегами. Людей мотивирует цель гораздо больше, чем их мотивирует статус, денежная компенсация или традиционные способы ведения дел. Можно сказать и о том, что миллениалы мотивированы целью еще больше, чем старшее поколение. 

3.     Все время спрашивайте: «Почему?». 

Одно из фундаментальных решений при расширении рынка – это убеждение силы вопроса: «Почему?»,  «Почему ты здесь?», «Почему вы выполняете эту задачу?». Сосредоточенность на «почему» связана с верой в то, что цель является ключевым мотивом. Точно так же, как людям нужна цель, команде нужна четкая цель. Сотрудники также должны задавать себе этот вопрос «почему?». Сотрудники должны быть сосредоточены на результатах, а не на задачах. 

4.     Не бойтесь писать свой собственный сценарий выхода на новый рынок, или расширение рынка.

Когда вы расширяетесь? Часто не существует определенного способа действий. Вы должны прокладывать свой собственный путь, чтобы расширяться на рынках. 

Моделируйте и тестируйте. Лучше ошибиться при моделировании, чем в реальности.

Автор:admin

Не надо говорить клиентам, что им нравится, или что им лучше

— они должны сказать вам об этом сами, в соответствии с шестью ключевыми параметрами:

1. Стоимость: клиенты определяют и находят выгодные предложения, а вы определяете стоимость.

У каждого свой взгляд на соотношение цены и качества. Они слушают только других клиентов, таких же, как они, и у них есть мгновенное глобальное представление об альтернативах для ваших предложений.

2. Удобство.

Удобство в глазах клиента, это не удобство для вашей компании. Это означает, что ваши клиенты поверят, что вы сделаете все возможное, чтобы облегчить их жизнь, даже закажете у конкурента товар, если у вас нет его в наличии. Клиенты ожидают, что они центр вселенной в вашей компании.

3. Клиент – это эксперт по категориям: покажите клиентам, что вы знаете, что им нужно.

Недостаточно иметь все в данной категории товарной линейки. Вы должны смело культивировать потребителй, чтобы сделать ваш бизнес первым, о котором клиенты сразу вспоминают, когда у них возникает актуальная проблема. Это означает инвестирование в людей и укрепление доверия к вашему опыту и предоставленной информации. Инвестировать можно только с понимание особеннойтей и , главное, постоянным изменением клиентов. Это не просто: география, возраст, платежеспособность.

Вы должны стать признанным экспертом в офлане или онлайне, или когда о васшей компании клиент даже не вспоминает.

4. Персонализация. 

«Я» — клиент не хочет чувствовать себя частью стада. Если вы можете сделать массовую настройку с помощью технологий, это отлично, но вам, даже с использованием технологий, надо понимать: на кого настраивать продажи, как потребитель стремительно меняется, какие слова произносить, или что менять в контенте. Вам нужно добавить персонализированный опыт, чтобы клиент чувствовал себя, что он первый. Это тщательный баланс между инвестициями и затратами, которые вы можете переложить на клиента.

5. Клиенты ожидают ощущения «выбранного для меня».

Клиенты — «Я», становятся тогда лояльным, когда вы знаете их настолько хорошо, что рекомендуете то, что они выбрали бы сами. Вы можете использовать их исторические модели покупок, а также тенденции ведущих лиц, чтобы предвидеть будущие потребности. Чтобы создать и поддерживать это особое чувство, требуется пристальное внимание к деталям, а это возможно только при тестировании этих деталей.

6. Идея для клиента.

Дело не столько в вещах, которые вы продаете, сколько в большой идее, которая их окружает. Работайте усердно и с умом клиентов, чтобы создать пространство, в котором ваши клиенты всегда будут чувствовать себя принадлежащими.

Конечно, всегда полезно адаптировать эти развивающиеся принципы работы с клиентами к сильным сторонам компании, чтобы угодить все более искушенному, влиятельному и требовательному потребителю. Важно помнить, что теперь они несут ответственность и не позволяйте этому помешать. Извлекайте выгоду от ваших новых планов, вашей команды и интеллекта ваших моделей, чтобы пожинать прибыль.

В ХОРОШЕМ МАРКЕТИНГЕ — ТРИ НОГИ

  1. Мотивация, жизнь, поведение.
  2. СМИ, хобби, отношения.
  3. Поведение в социальных сетях.
Автор:admin

Итоги нашей работы по монетизации регионального завода ЖБИ для ЛСР

4 года назад обратилась к нам одно из подразделений ЛСР, они приобретали завод ЖБИ в регионе.

Наша работа состояла в подготовке финансовой модели и разработке стратегии на 2 года.

Завод с мощностью 60 000 м³ ЖБИ в год, из них 70% — пустотные плиты.

  1. В начале мы подготовили финансовую модель: прогноз объёмов, цены реализации плит, себестоимость, ФОТ, налоги, кредит, расходы.

Далее была работа по организации продаж для увеличения прибыли.

2. Какие были сделаны шаги по продажам за 2 года

         1.      Сегментация клиентов: девелоперы жилья, промстроительство, мелкооптовые базы, частные строители.

         2.      Формирование продуктовой линейки: основные типоразмеры пустотных плит (ПК/ПБ), цены по прайс‑листу и по договорам для ключевых клиентов.

         3.      Каналы продаж: прямые договоры с застройщиками, дилеры, маркетплейсы стройматериалов, сайт завода с онлайн‑калькулятором.

         4.      Логистика: собственный автопарк или аутсорс, привязка цен к  объект/завод, оптимизация загрузки рейсов.

         5.      План роста объёмов:

         •        Год 1 — загрузка, 50–60% мощности.

         •        Год 2 — выход на 80–90% за счёт контрактов с 2–3 крупными девелоперами и расширения ассортимента.

3. Что произошло через 2 года

До покупки:

         •        Выручка: 200 млн руб./год (низкая загрузка и слабые продажи).

         •        Себестоимость и операционные расходы: 180 млн руб./год.

         •        Чистая прибыль: 20 млн руб./год (рентабельность по чистой прибыли около 10%).

После покупки и перезапуска с нашей помощью

Год 1:

         •        Загрузка до ~65% мощности.

         •        Выручка: 260 млн руб./год (за счёт роста объёмов и частичного повышения цены).

         •        Себестоимость и расходы: 220 млн руб./год (часть экономии компенсирует рост ФОТ и маркетинга).

         •        Чистая прибыль: 40 млн руб./год (было 20 млн, стало 40 млн, рост +20 млн).

Год 2:

         •        Загрузка ~85% мощности.

         •        Выручка: 320 млн руб./год (больше контрактов, более глубокая переработка и сервис — резка, проектное сопровождение).

         •        Себестоимость и расходы: 250 млн руб./год (эффект масштаба, но выше затраты на сырьё и логистику).

         •        Чистая прибыль: 70 млн руб./год (было 20 млн до покупки, стало 70 млн через 2 года, прирост +50 млн).

Автор:admin

Болевые проблемы компаний, которые мы решаем

Пишите, звоните, телеграфируйте любыми способами, если у вас есть проблемы

1. Агрохолдинги и фермеры

  • «Как нам спланировать посевы и инвестиции, если непонятно, что будет с ценами на зерно и масличные на внутреннем рынке и в экспорте в ближайшие 3–5 лет?»
  • «Мы не понимаем, почему фермеры выбирают удобрения и СЗР конкурентов, хотя наши продукты не хуже по характеристикам – какие реальные критерии выбора и роли дистрибьюторов?»
  • «У нас простаивают мощности по хранению и переработке, но нет чёткого понимания, какие культуры и в каких регионах дадут нам максимальную загрузку и маржу.»
  • «Мы хотим запустить цифровой сервис для фермеров (онлайн‑заказ ресурсов, консультации, финансирование), но не знаем, какие функции действительно нужны и за что они готовы платить.»

2. Добывающие компании (нефть, газ, уголь, руда)

  • «Мы зависим от ограниченного круга подрядчиков по бурению и сервису, но не видим прозрачной картины рынка – кто ещё есть, на каких условиях работает и где реально можно снизить расходы без роста рисков?»
  • «Как изменение налогового режима и экологических требований повлияет на экономику наших месторождений и стоит ли сейчас инвестировать в новые проекты?»
  • «Мы получаем массу предложений от поставщиков оборудования и химии, но не понимаем, какие решения действительно помогают снижать ОПЕКС и аварийность скважин – нужен независимый взгляд клиентов по рынку.»
  • «Какие экспортные рынки для угля/руды/удобрений будут перспективны в ближайшие 5–7 лет с учётом логистики, санкций и конкурентов, чтобы не вложиться в бесперспективное направление?»

3. Поставщики для АПК и добычи (оборудование, химия, сервис)

  • «Мы не знаем, как правильно сегментировать агрохолдинги и добывающие компании: кто готов платить за премиальный сервис и инновации, а кто покупает только по цене?»
  • «Почему мы проигрываем тендеры, хотя наше коммерческое предложение конкурентно по цене – какие нефинансовые факторы реально решают при выборе поставщика?»
  • «Какие новые продукты (формуляции, материалы, сервисные пакеты) будут востребованы через 2–3 года, чтобы мы не запаздывали с разработкой?»

4. Производители материалов и комплектующих (металл, химия, стройматериалы, компоненты)

  • «Рынок сильно меняется, импорт частично ушёл, но мы не понимаем, какие ниши реально “осиротели” и где есть платёжеспособный спрос на локального поставщика.»
  • «Наши продажи зависят от 3–5 крупных клиентов; как найти новые сегменты и отрасли, где наш продукт может быть востребован, чтобы снизить концентрационные риски?»
  • «Мы не видим прозрачной картины цен: на каком уровне реально продают конкуренты, какие скидки и бонусы дают, и где наша ценовая политика неадекватна рынку.»
  • «Непонятно, во что инвестировать: в расширение мощностей или в глубину переработки – где спрос растёт и какая маржинальность по разным сегментам?»

5. Машиностроение и промышленное оборудование

  • «Мы выпускаем хорошее оборудование, но “не заходим” на новые предприятия: непонятно, какие требования к функционалу, сервису и автоматизации стали стандартом на рынке.»
  • «Заказчики требуют локализации и сервисной поддержки, но мы не знаем, какие минимальные уровни локализации и SLA являются порогом входа в тендеры.»
  • «Мы хотим выйти на экспорт (ЕАЭС, Ближний Восток, Азия), но не понимаем, какие требования к сертификации, бренду и партнёрам там являются критичными.»
  • «Как цифровизация (SCADA, IoT, AI‑сервисы) меняет ожидания клиентов к оборудованию, и в какие цифровые функции нам стоит вкладываться в первую очередь?»

6. Строительные и инжиниринговые компании

  • «Мы участвуем в тендерах, но не понимаем, какие нефинансовые критерии (репутация, портфель, сроки, технологии) реально влияют на выбор подрядчика.»
  • «Заказчики требуют всё более короткие сроки и фиксированные бюджеты, а риски растут – какие форматы контрактов и сервисов сейчас наиболее востребованы?»
  • «Мы хотим зайти в новые сегменты строительства (промышленное, инфраструктурное, девелопмент), но не ясно, где сейчас наибольший устойчивый спрос и какая конкуренция.»
  • «Как меняются требования промышленных клиентов к энергоэффективности, экологичности и цифровой готовности объектов, чтобы заранее заложить это в наши решения?»

7. Индустриальные сервисы и аутсорсинг (логистика, сервисное обслуживание, ремонт, аутстаф)

  • «Промышленные заказчики требуют снижения стоимости владения, но мы не понимаем, какие KPI они считают ключевыми и как лучше упаковать наши сервисы под их задачи.»
  • «Какую часть функций (ремонт, ТО, логистика, IT‑поддержка) предприятия готовы отдавать на аутсорс и что сдерживает их от передачи большего объёма работ?»
  • «Что именно в текущем сервисе конкурентов больше всего раздражает клиентов и где мы можем предложить более ценностное отличие?»

8. Розница, e‑commerce, маркетплейсы

  • «Мы видим трафик на сайте/маркетплейсе, но не понимаем, где именно “ломается” воронка: почему люди не доходят до покупки и какие барьеры им мешают?»
  • «У нас множество акций и спецпредложений, но непонятно, какие реально стимулируют продажи, а какие просто “съедают” маржу.»
  • «Мы хотим перераспределить маркетинговый бюджет между офлайн, онлайн и маркетплейсами, но не знаем, где наша целевая аудитория принимает решение о покупке.»
  • «Какими параметрами товара и сервиса покупатели руководствуются, выбирая нас или конкурентов, и какие улучшения дадут максимальный прирост удовлетворённости и продаж?»

9. Банки, финтех, страхование

  • «Клиенты уходят к конкурентам и в онлайн‑банки, но мы до конца не понимаем, по каким причинам и какие сегменты наиболее чувствительны к условиям и сервису.»
  • «У нас много продуктов для МСБ, но предприниматели воспринимают нас как “ещё один банк” – какое позиционирование и пакет услуг действительно решит их текущие боли?»
  • «Мы не знаем, какие цифровые функции (онлайн‑подпись, API, интеграция с учётными системами, чат‑поддержка) являются “гигиеной”, а какие – реальным фактором выбора банка.»
  • «Какую часть клиентов можно безболезненно перевести на полностью дистанционное обслуживание и какие опасения мешают им это сделать?»

10. Телеком и IT‑сервисы для бизнеса

  • «Корпоративные клиенты говорят, что у всех операторов “всё одинаково” – какие параметры связи и сервисов реально отличают нас в глазах разных сегментов бизнеса?»
  • «Мы запускаем новые цифровые сервисы (облака, кибербезопасность, аналитика), но не понимаем, какие отрасли и типы компаний готовы покупать их в ближайший год.»
  • «У корпоративных клиентов сложная структура согласования закупок IT – на кого ориентировать продажи и чьи боли нужно закрывать, чтобы сделки проходили быстрее?»
  • «Почему часть клиентов отключает дополнительные сервисы через несколько месяцев, какие ожидания не оправдываются и как повысить удержание?»

11. Образование, медицина, другие услуги

  • «Мы перевели часть услуг в онлайн (курсы, консультации, телемедицина), но не знаем, какие сегменты клиентов видят в этом ценность, а кто воспринимает только офлайн‑формат.»
  • «Пациенты/слушатели выбирают конкурентов, хотя цены сопоставимы – какие факторы доверия и качества для них критичны при выборе клиники/школы/курса?»
  • «Какие дополнительные сервисы (рассрочка, сопровождение, сервис после прохождения программы/лечения) реально увеличивают готовность платить и повторные обращения?»

Это только некоторые вопросы, которые вас волнуют.

Ваши проблемы вы знаете лучше.

Телефон +7 985 995-59-69

Начните с нами разговор

Автор:admin

Проведено исследование рынка фосфорных удобрений 2025 -2026

Фосфоритная промышленность в 2025 году продемонстрировала устойчивый рост, поддерживаемый увеличением спроса на продовольствие, развитием животноводства и новыми применениями в секторе новой энергетики. Ключевыми факторами успеха становятся вертикальная интеграция, контроль над ресурсами инвестиции в устойчивое развитие. Россия укрепила свои позиции как второй в мире производитель минеральных удобрений, достигнув рекордных показателей производства и экспорта. Казахстан установил исторические рекорды производства фосфоритной муки. Глобальный рынок продолжает концентрироваться вокруг регионов с крупными запасами фосфоритов —Китая, Марокко и стран Ближнего Востока.

Ключевые игроки рынка

АО «ФосАгро» (Россия)

ПАО «Акрон» (Россия)

ТОО«Казфосфат» (Казахстан) и др.

Автор:admin

Проведено исследование мебельного рынка

Определены стратегические направления мебельного рынка

Оценен объем рынка в количественном и денежном отношении по секторам

Определены наиболее продаваемые товары

Автор:admin

Выход завода на зарубежные рынки Катара, Саудовской Аравии, ОАЭ

Разработаны стратегии выхода, виды юридического присутствия, рассчитана свободная доля рынка, представлены компании-потребители и др.

Автор:admin

Проведено исследование по ветроэнергетике

Оценка рынка, его развитие на 10 лет, наиболее востребованные экономические сектора экономики, предприятия-потребители и др.

Автор:admin

Проведено исследование рынка гражданских БПЛА

Виды, конкуренты, наиболее выгодные покупатели, цены, импорт/экспорт

Автор:admin

Проведено исследование рынка интернет-аукционов в России, а также Москва и Московская область

Определен объем рынка, игроки, прибыль по различным направлениям, каналы продаж, разработана стратегия поведения на рынке

Автор:admin

Проведено исследование рынка спектрометров для анализа зерна, кормов, молочной продукции с выделением портативных спектрометров

Оценен объем рынка, выделены конкуренты, цены, аналоги, сегментация покупателей

Объем экспорта/импорта

Динамика продаж, тенденции и прогноз на 5 лет.

Автор:admin

Проведено исследование рынка одежды в России

Представлены количественные и качественные показатели рынка

Доля офлайн и онлайн продаж

Средние цены на отдельные группы одежды

Сегменты потребителей

Компании и крупнейшие ритейлы и др.

Автор:admin

Проведено исследование по доставке еды в Китае

Представлено количество средних и крупных предприятий общественного питания в Китае

Оценена выручка среднего и крупного бизнеса общественного питания в Китае

Продажи онлайн сервисов в Китае

Представлены платформы и онлайн интеграторы

Автор:admin

Проведено исследование оценки объема шпунта ларсена

Производственная компания расширяет производство и каналы продаж. Проведена оценка объема рынка шпунта ларсена в России. Представлена оценка прибыли, особенности продаж и повторного использования шпунта ларсена. Представлена конкурентная стратегия игроков.

Автор:admin

Исследование «Аналитического Центра Бизнеса». Влияние мотивов покупки на рентабельность торгового бизнеса

Торговая компания, 15 лет на рынке, обратилась в «Аналитический центр бизнеса», в связи с выходом нового продукта. Это исследование было направлено на определение и анализ уровня рентабельности компании в 35 точках продаж в Москве. Требовалось понять, наиболее оптимальные точки продаж для нового продукта и оценить рентабельность бизнеса. Товар – растительные масла (мы не приводим точного ассортимента масел, ввиду исключения рекламы и конфиденциальности полученной информации для компании заказчика).

Мы измеряли  коммерческую репутацию, оценивали места продаж, цену продажи масла и гарантию получения прибыли. Был проведен опрос покупателей и продавцов в местах продаж, также анализировалась внутренняя финансовая и коммерческая отчетность компании.

Методы и используемый аналитический инструмент: множественная линейная регрессия, кластеризация мотивов покупателей, ARDL тестирование результатов опроса, а также тестирование коммерческих и финансовых результатов компании.

Результаты ARDL тестирования показали, что 82,2% — это мотивированные покупки. Это означает сильную зависимость рентабельности продаж от мотивации. Тестирование показывает, что корпоративная репутация (бренд, знание покупателем компании) оценивался коэффициентом 0,286, то есть в 29% корпоративная репутация влияет на рентабельность. Коэффициент тестирования мест продаж составил 0,426. Что свидетельствует, что 42% рентабельности продаж масла зависят от мест продаж. Тестирование цены продажи показало коэффициент 0,235, то есть в 23% цена влияет на рентабельность. Таким образом, мы видим, что цена далеко не всегда является показателем продаж и в данном случае было предложено поднять цену, чтобы увеличить рентабельность и прибыль. Если маркетинговая эффективность увеличивается, продажи увеличиваются. Но, необходимо выстраивать стратегию продаж с учетом многих факторов, в нашем случае были оценены 4 фактора эффективности продаж, а также финансовые и коммерческие результаты деятельности компании. И, как показало исследование, главным оказалась – мотивация. С учетом полученных данных «Аналитический Центр Бизнеса» разработал  стратегию модели поведения компании в пандемию.

Автор:admin

Исследование «Аналитического Центра Бизнеса». Покупки на Facebook

Компания обратилась в «Аналитический Центр Бизнеса» для корректировки цены продажи и маркетинговых решений по товару, который продавался на Facebook. Обычно интернет-магазины предоставляют потребителям много информации и возможностей для сравнения товаров и цен, с более широким выбором товаров, с удобством и легкостью поиска нужных товаров в Интернете. Но продажи на Facebook отличаются от продаж напрямую через  интернет-магазин. Удобство покупки на Facebook помогает клиентам сориентировать свои цели, связанные с их потребностями, и, фактически, удовлетворить свою цель, как минимум, поиска товара. Удобство совершения покупок в Facebook также приносит с собой преимущества разнообразия и доступности продуктов без каких-либо психологических проблем.

Мы исследовали пять независимых переменных: «продукт», «доверие», «цена», «удобство» и «опыт» и одну зависимую переменную — «удовлетворенность». То есть мы поставили задачу выявить удовлетворенность покупателей, через какие атрибуты они удовлетворяют свои желания?

Методы и используемый аналитический инструмент: множественная кластеризация мотивов покупателей, ARDL тестирование, а также тестирование коммерческих и финансовых результатов компании.

Результаты:

1) Коэффициент фактора доверия был самым высоким и составил 0,731 (73%) в удовлетворенности клиентов. Фактор доверия оказывает положительное влияние на удовлетворенность клиентов, показывает, что клиенты верят в покупку на Facebook на основе изображения, а также рекламного контента, который делает покупки более комфортными. Компания может увеличить фактор доверия благодаря:  предоставлению полной и правдивой информации о продуктах. Также креативы и текст рекламы вызывает доверие.

2) Удобство — 0,372 (37%) положительно влияет на удовлетворенность клиентов при покупке товаров на Facebook. Отсутствие необходимости куда-то ехать и при этом иметь возможность купить желаемый товар повышает удовлетворенность клиентов. Чем удобнее будет совершать покупки в Интернете, тем больше будет довольных клиентов. Для Facebook, как онлайн-канала, мы рекомендуем формировать понятные утилиты для заказа, доставке, скорость загрузки, минимальные переходы. То есть, доверие, которые вы создаете на Facebook должно быть подкреплено удобством сайта.

3) Коэффициент покупательского опыта составил 0,191 (20%). Как мы видим, покупательский опыт показал хоть и небольшой процент, но не следует забывать, что опыт влияет на удовлетворенность клиентов. Поэтому чем больше покупательского опыта у клиента, тем сложнее ему продать.

4) Открытием стало то, что ценовой фактор – 0,210 (21%) не влияет на удовлетворенность клиентов при покупке товаров в Facebook. Цена продукта не являлась фактором, который делает клиентов более удовлетворенными, когда они решают купить какой-либо продукт с Facebook. Клиенты часто учатся сравнивать цены по другим каналам. В отличии от прихода клиента по рекламе сразу на сайт интернет-магазина, покупка с Facebook в данном случае отличается по фактору цены. Это дает большую свободу в ценовой политике, надо корректировать цену в зависимости от ситуации, поскольку цена не является решающим фактором удовлетворенности при покупке. Мы рекомендовали поднять цену.

5) Наконец, продукт – 0, 091 (10%) не стал фактором, влияющим на удовлетворенность клиентов при покупке товаров на Facebook. По-видимому, это происходит от того, что, заходя в Facebook для покупки, клиент ищет уже определённый товар, а не пересматривает все товары подряд. Продукты, продаваемые на Facebook, очень разнообразны, и клиенты могут легко купить продукты, которые они ищут. 

Автор:admin

Продовольствие, сельское хозяйство, рынки

В новом докладе Продовольственной и сельскохозяйственной организации Объединенных Наций (ФАО) 2023 года, несмотря на благоприятные перспективы производства большинства продовольственных товаров, экстремальные погодные условия, рост геополитической напряженности и резкие изменения в политике создают риски для глобальных систем производства продовольствия и могут нарушить хрупкий баланс между спросом и предложением, ухудшить перспективы торговли и глобальной продовольственной безопасности.

В последнем издании «Продовольственного прогноза», который выходит два раза в год, представлены обновленные прогнозы производства, сбыта, использования и запасов основных продуктов питания.

В период 2023–2024 годов ожидается снижение объемов торговли фуражным зерном и рисом, несмотря на прогнозируемый значительный рост мирового производства кукурузы, обусловленный увеличением посевов в Бразилии и Соединенных Штатах Америки.

Ожидается, что объемы мировой торговли растительными маслами и жирами также несколько снизятся на фоне прогнозируемого роста мирового производства и потребления.

В 2024 году также ожидается снижение объемов торговли сахаром, молочными продуктами, мясом и рыбой, отмечается в докладе, в котором также приводится обзор основных изменений политических подходов в секторе продовольственных товаров, произошедших с середины мая.

Мировые расходы на импорт продовольствия

Согласно обновленным оценкам ФАО, которые также приводятся в «Продовольственном прогнозе», в 2023 году мировые расходы на импорт продовольствия составят 2 трлн долл. США, что на 35,3 млрд долл. США (на 1,8 процента) больше, чем в 2022 году.

Больше всего вырос импорт овощей и фруктов, а также напитков и сахара, однако львиная доля импорта приходится на страны с высоким уровнем дохода и с уровнем дохода выше среднего. При этом в странах с низким уровнем дохода ожидается сокращение совокупных расходов на импорт продовольствия на 11 процентов.

Эти изменения часто отражают мировые тенденции в движении цен, так как в течение года наблюдался рост мировых цен на фрукты, овощи и сахар при одновременном снижении цен на животные и растительные масла. Тем не менее, по прогнозам, эффект объема будет влиять на мировые расходы на импорт продовольствия больше, чем эффект цены, не распространяясь при этом на продукты с высокой добавленной стоимостью и переработанные продукты, такие как кофе, чай, какао и специи.

Ожидается, что расходы на импорт продовольствия наименее развитых стран, развивающихся стран, являющихся чистыми импортерами продовольствия, и стран Африки к югу от Сахары сократятся отчасти из-за снижения объемов, что говорит о том, что дополнительные факторы – от ослабления валюты до роста задолженности и высоких транспортных издержек – ограничивают возможности доступа этих стран к международным рынкам продовольствия.

Автор:admin

Маркетинг на основе ABM

Большинство американских B2B-компаний с доходом не менее 50 миллионов долларов США используют маркетинг на основе учетных записей (ABM), хотя большинство из них говорят, что их существующие программы ABM являются лишь в некоторой степени зрелыми (55%) или ограниченными (33%).

Похоже, что среди 200 респондентов, ответивших на вопросы маркетинга в сфере B2B, нет единой технологии. Около четверти (26%) заявили, что их программа ABM управляется, измеряется и выполняется с использованием единого стороннего решения или платформы. Однако примерно столько же (доля 24%) заявили, что это зависит от основного решения или платформы в сочетании с несколькими другими исполнениями. Еще для пятой части (доля 20%) это прежде всего ручное согласование отдельных технологий исполнения, управления и измерения. И примерно для 1 из 10 (11%) программа ABM использует одно собственное решение или платформу.

Где технология наиболее полезна?

Согласно отчету, технологии имеют различное значение для поддержки различных вариантов использования высокого уровня. Около 54% ​​респондентов заявили, что технологии «очень важны» для проведения и оценки рекламных кампаний на уровне аккаунта, что делает этот вариант использования наиболее важным. Почти половина (50%) сказали, что технологии очень важны для измерения показателей взаимодействия с аккаунтом и определения следующих лучших действий и тактик.

Почти половина (46%) оценили технологии как очень важные для активации аудиторий на уровне учетной записи для использования в рекламных кампаниях и кампаниях социального маркетинга. Однако это также был вариант использования, для которого наибольшая доля (23%) респондентов заявила, что технология неприменима.

Между тем, только около четверти (24%) заявили, что технологии очень важны для них при измерении активности веб-сайта на уровне аккаунта.

Какие бизнес-данные наиболее важны?

При составлении списка целевых учетных записей опрошенные маркетологи B2B заявили, что данные, основанные на названии (трудовой стаж, должность), являются наиболее важными, при этом 54% респондентов оценили эту категорию данных как очень важную (т. е. ключевой атрибут для таргетинга). Между тем, около половины (49%) оценили фирмографические данные как очень важные, а еще 37% оценили этот тип данных как несколько важный. На самом деле, 86% компаний, оценивающих фирмографические данные как очень или в некоторой степени важные, были больше, чем данные любого другого типа. Предыдущие исследования также показывают, что фирмографические данные являются одной из наиболее часто используемых категорий данных маркетологами B2B для создания целевых списков учетных записей ABM .

Напротив, только 6 из 10 считают технографические данные (типы используемых технологий) очень или в некоторой степени важными, и меньше (56%) придают большое значение данным о конкурентах.

Другие важные моменты опроса, связанные с технологиями:

Респонденты примерно в два раза чаще используют платформу одного поставщика, чем несколько поставщиков платформ для поддержки многоканальной тактики ПРО.

Использование нескольких поставщиков платформ в подавляющем большинстве случаев является результатом уникальных требований к таргетингу данных, а не уникальных требований к измерениям или специализированных требований к исполнению.

Программы ABM «очень зависят» от рабочих адресов электронной почты для 47% респондентов и потребительских адресов электронной почты для 44%. Около 36% говорят, что их программы сильно зависят от сторонних файлов cookie, а еще 20% говорят, что их программы в некоторой степени зависят от сторонних файлов cookie.

Что касается специфичных для ABM платформ, то каждый десятый респондент считает, что использует более 80 % функций решения, а еще 17 % говорят, что используют 60–80 % функций и что это становится важной частью их работы. технический стек. Однако самая большая доля (41%) сообщает, что они используют 20% или меньше функций и только начинают.

Функция, которую респонденты чаще всего используют на платформах ABM, — это построение аудитории и сегментов.

О данных : результаты основаны на опросе 200 маркетологов, занимающих различные должности в организациях B2B в США с годовым доходом более 50 миллионов долларов.

Автор:admin

Миллениалы

Миллениалы могут уступить трон в мире маркетинга поколению Z, но они по-прежнему привлекают много внимания. Их жизнь деконструируется на многих различных уровнях, от их финансовых целей до их лояльности к марке автомобиля и их привычкам покупать продукты . Все эти анализы полезны сами по себе, но — вернемся на мгновение к общей картине — сколько таких высоко ценимых людей в США? Самые последние данные Бюро переписи населения дают представление о том, насколько велико это желанное поколение.

Прежде чем приводить некоторые цифры, следует обратить внимание на несколько проблем. В основном ведутся споры по поводу точного определения миллениала; Раньше чаще всего использовалась скобка 18-34, хотя сейчас это время прошло. В этом году возрастной диапазон от 26 до 41 года может быть наиболее подходящим , согласно Pew Research Center, а это означает, что в прошлом году (для данных Бюро переписи населения) возрастной диапазон был от 25 до 40 лет (1981–1996 годов рождения).

Согласно этому определению, в прошлом году в США было 72,2 миллиона миллениалов, что составляет 21,7% населения.

Между тем, также стоит отметить, что большинство миллениалов даже не идентифицируют себя как миллениалы , и молодой представитель поколения X может чувствовать себя более культурно похожим на поколение Y. Другими словами, культурные и поведенческие тенденции, как правило, не имеют фиксированных возрастных границ. (Вот почему многие утверждают, что полезнее смотреть на персонажей, а не на возрастные рамки. На самом деле возраст не так сильно влияет на формирование личности, как некоторые другие черты .)

Автор:admin

Роскошь

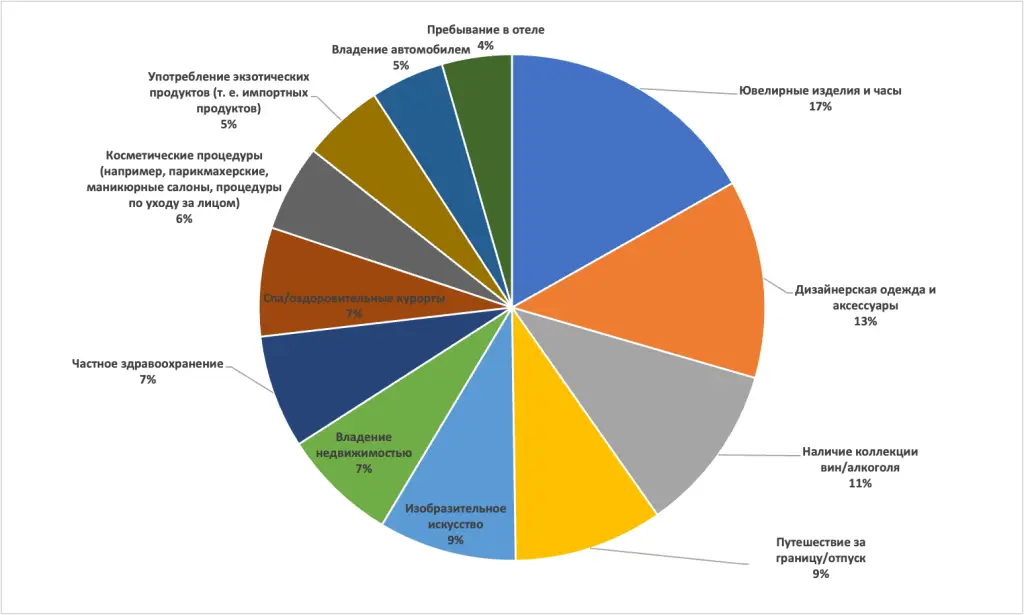
Что потребители считают роскошью?